
O que é busca e apreensão?
É a ação que o banco move para retomar um veículo com alienação fiduciária quando as parcelas ficam em atraso. Ela segue o rito do Decreto-Lei 911/1969: notificação, liminar, apreensão e, se a dívida não for quitada, venda do bem.
O prazo mais curto da lei é de cinco dias. Ele começa a correr sem avisar.
Reagir a uma apreensão é mais simples do que parece
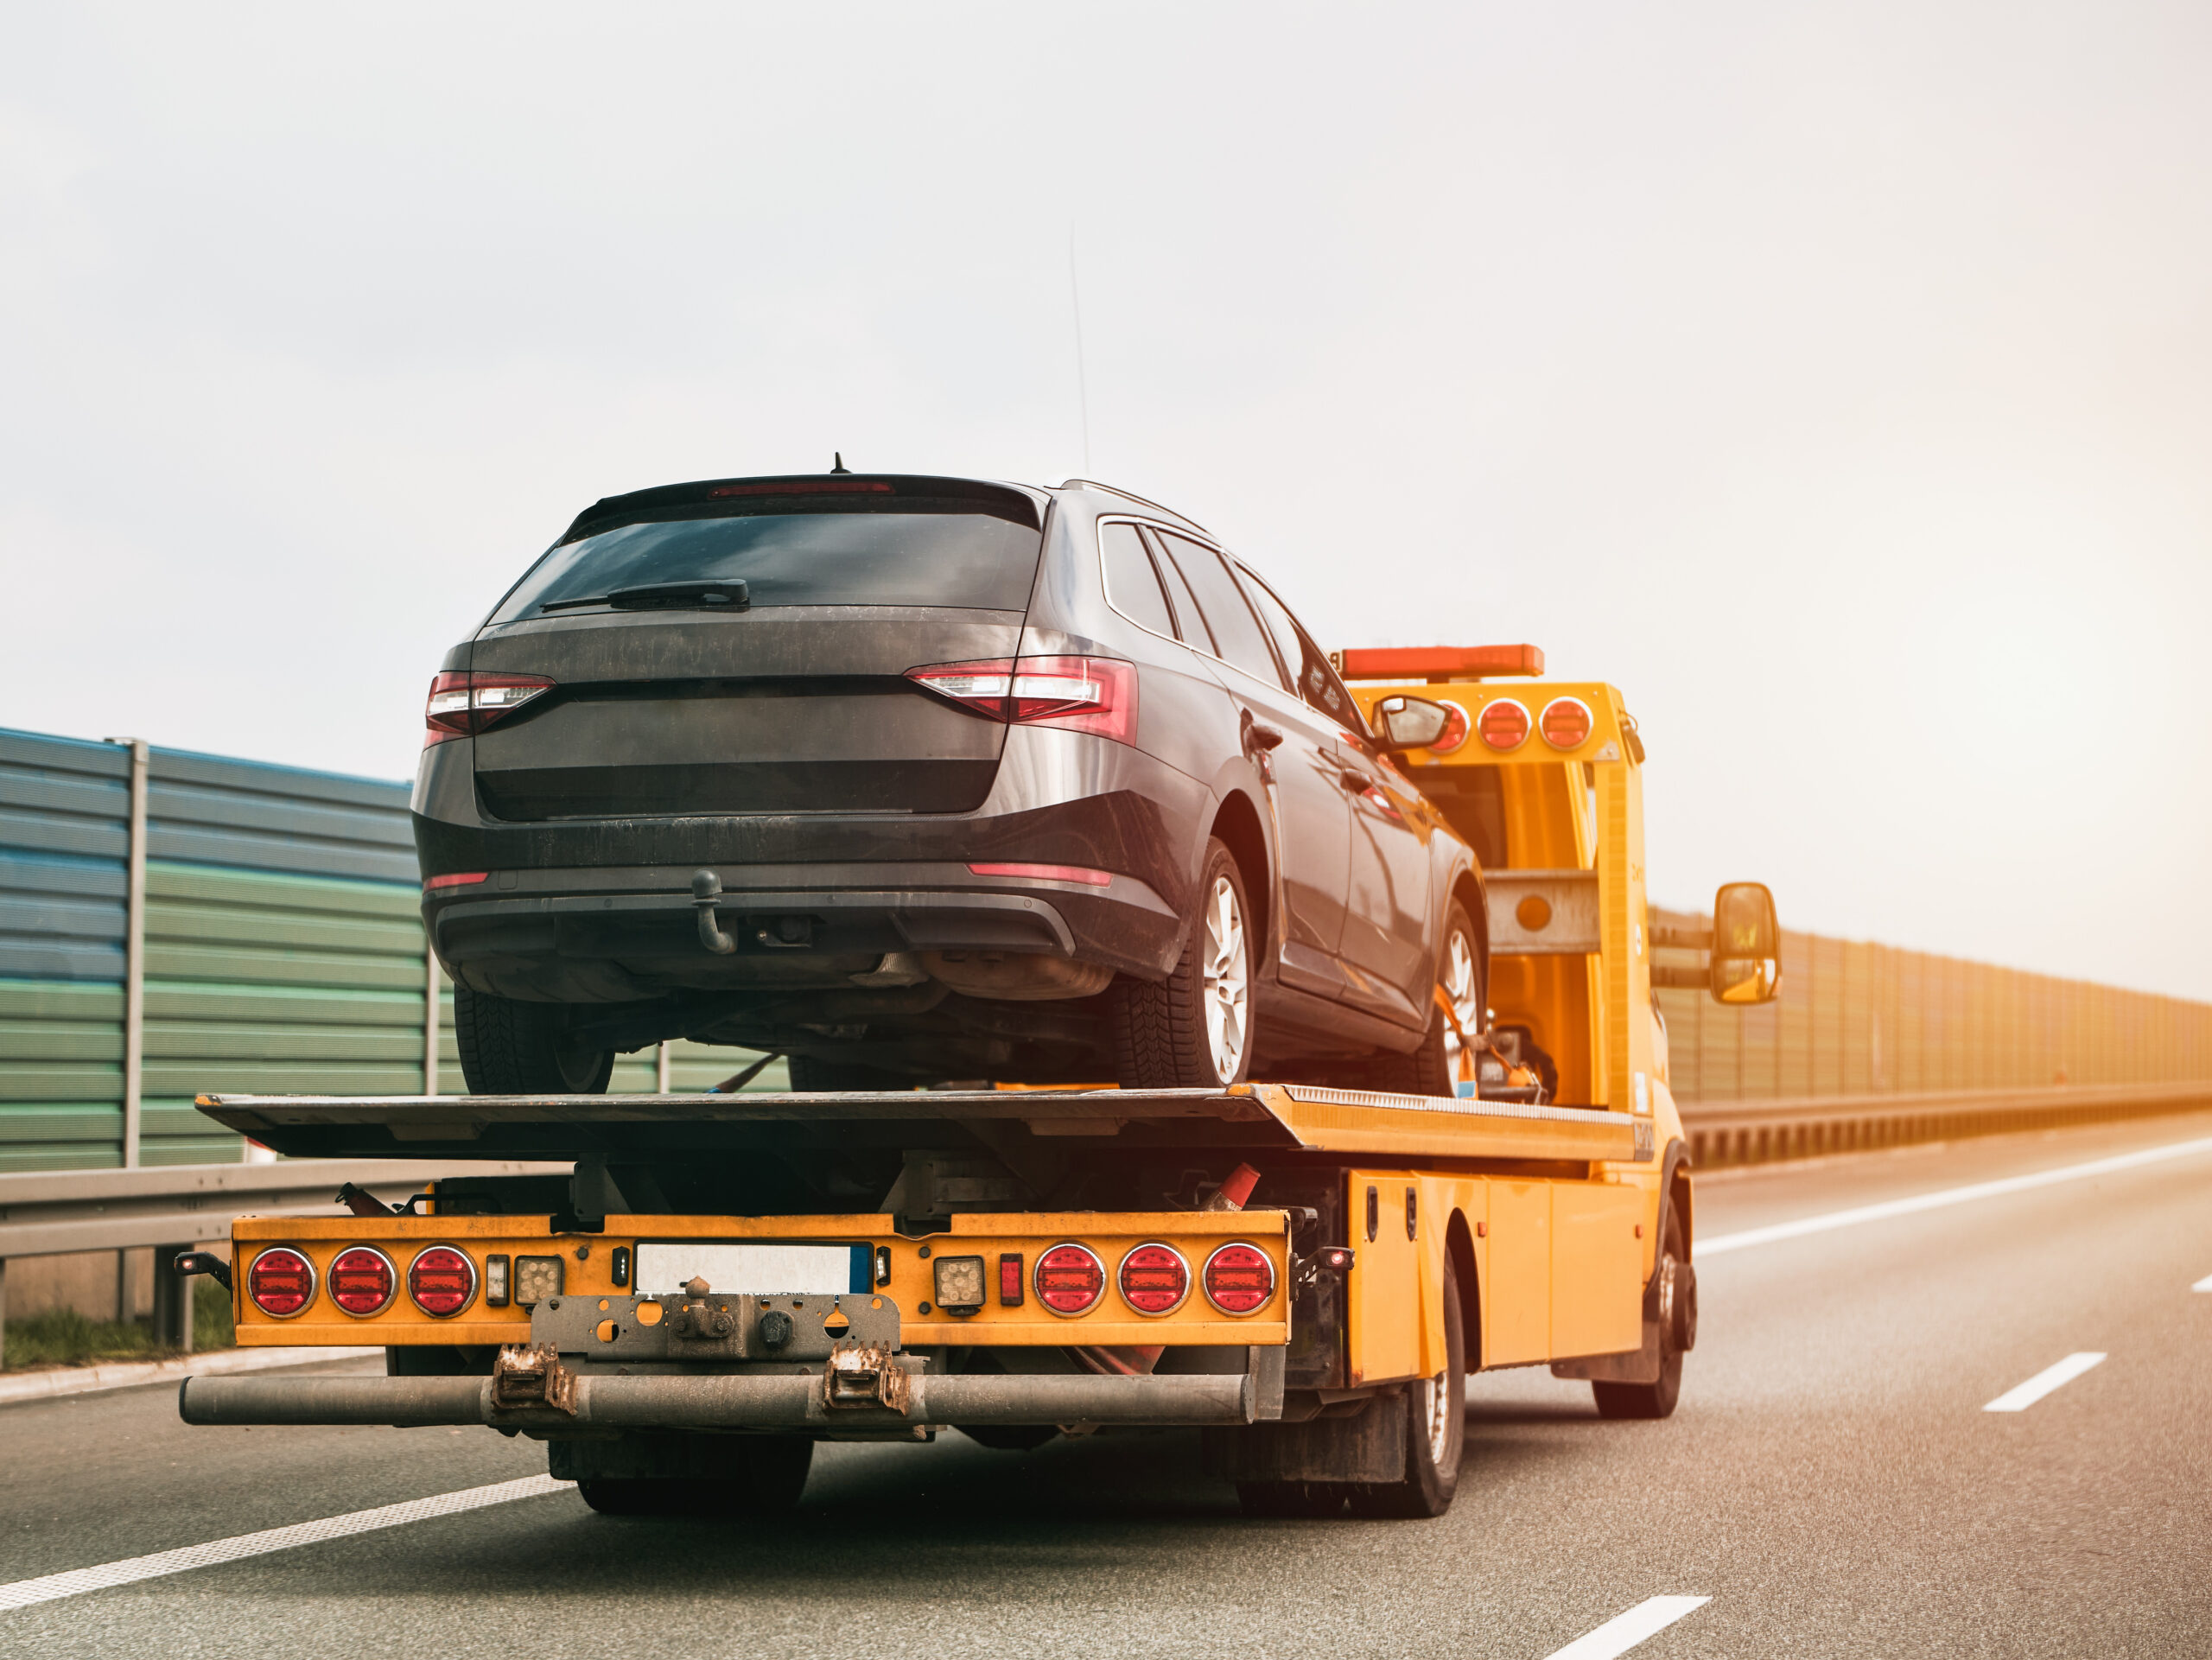
Não sabe o número do processo? Ainda assim dá para agir.
Muita gente adia a busca por ajuda achando que precisa de todos os documentos em mãos. Basta informar o que você já sabe. Encontre abaixo a situação mais parecida com a sua.
Nada foi ajuizado ainda. É a fase com mais alternativas: dá para revisar o contrato e negociar sem um prazo judicial correndo contra você.
Janela ampla — fecha quando a notificação é emitida.
A notificação é o passo obrigatório antes da ação. Ela tem requisitos de forma, endereço e comprovação de entrega, e é aí que muitos processos nascem frágeis.
Poucos dias — o banco costuma ajuizar em seguida.
O juiz autorizou a apreensão e o mandado pode ser cumprido a qualquer momento. É quando uma defesa bem construída tem o maior efeito prático.
Até o oficial cumprir o mandado. Pode ser hoje.
Cumprida a liminar, a lei abre cinco dias para pagar a integralidade da dívida indicada pelo credor e ter o bem restituído livre de ônus. A contestação corre em paralelo, em quinze dias.
Cinco dias contados do cumprimento da liminar.
Perder o veículo não encerra a dívida. Quando a venda não cobre o saldo, o credor cobra a diferença, e esse número precisa ser conferido antes de qualquer acordo.
Depende da fase processual. A análise deve ser imediata.
Não sei em qual fase estou
Descreva o que aconteceu e o assistente identifica a etapa e o que é urgente no seu caso.
Descobrir agora →Após a apreensão, para pagar a dívida integral e reaver o veículo livre de ônus.
Para contestar, mesmo que o pagamento já tenha sido feito.
O Decreto-Lei 911/1969 rege todo o procedimento, com as mudanças da Lei 13.043/2014.
Defesa começa pela leitura do que você assinou.
Boa parte do que se discute numa busca e apreensão está no próprio contrato de financiamento. Encargos indevidos alteram o valor da dívida; falhas na notificação afetam a validade da ação.
Estes seis pontos são verificados já na análise inicial, antes de qualquer decisão sua.
Quero uma análise gratuitaJuros e capitalização
A taxa efetiva aplicada nem sempre é a que consta na proposta assinada.
Tarifas embutidas
Cadastro, avaliação do bem e registro de contrato entram no valor financiado.
Seguros e serviços
Proteção financeira e produtos vendidos junto ao crédito, sem escolha real.
Comissão de permanência
Cobrança cumulada com multa e juros de mora infla o saldo devedor.
Validade da notificação
Endereço, forma e comprovação de entrega são requisitos para a ação existir.
Valor exigido para reaver
O montante indicado pelo credor após a apreensão precisa ser conferido item a item.
O custo de esperar
O tempo joga a favor do banco.
Quanto mais tarde a análise começa, menos opções sobram. Uma conversa de dez minutos já mostra em que ponto você está.
Falar com um advogado →Quem procurou cedo, recomenda
“Recebi a notificação do banco e não sabia por onde começar. Em dois dias já tinha um retorno claro sobre o que dava para fazer.”
 id="v3-dep-1" shape="circle" fit="cover" placeholder="foto">
“O carro é minha ferramenta de trabalho. Ter alguém explicando os prazos sem enrolação mudou a minha decisão.”
 id="v3-dep-2" shape="circle" fit="cover" placeholder="foto">
“Achei que depois da apreensão não havia mais o que discutir. A análise mostrou pontos que eu nem sabia que existiam.”
 id="v3-dep-3" shape="circle" fit="cover" placeholder="foto">
Relatos de clientes atendidos pela equipe. Cada caso tem resultado próprio e depende da análise individual.
Análise inicial gratuita
Você não precisa decidir no escuro.
Descreva sua situação para o assistente e receba uma primeira orientação na hora, a qualquer horário. Casos que exigem análise do contrato vão direto para um advogado da equipe.
- Contrato de financiamento
- Comprovantes das parcelas pagas
- Notificação ou carta do cartório
- Número do processo, se já houver
- CRLV do veículo e extrato do saldo devedor
Dúvidas frequentes
Meu carro já foi apreendido. Ainda dá para agir?+
Sim, mas a urgência aumenta. A análise precisa verificar prazos, documentos, liminar e possibilidades processuais.
Basta pagar as parcelas atrasadas para reaver o veículo?+
Depois da execução da liminar, o Decreto-Lei 911/1969 fala em pagamento da integralidade da dívida indicada pelo credor, dentro de cinco dias, e não apenas do que está em atraso. Esse valor pode e deve ser conferido.
O banco pode levar o carro sem ordem judicial?+
Não. A apreensão depende de decisão judicial e de mandado cumprido por oficial de justiça. Abordagens fora disso devem acender um alerta.
Posso ser cobrado depois do leilão?+
Pode. Se a venda não cobrir a dívida, o credor costuma cobrar o saldo remanescente. Esse valor depende do preço obtido e dos encargos aplicados, e ambos podem ser questionados.
A análise inicial é gratuita e precisa ser presencial?+
A primeira avaliação é gratuita e feita online, com envio dos documentos pelo WhatsApp. Não é preciso estar na mesma cidade.
Discutir juros abusivos impede a apreensão?+
Não automaticamente. A revisão de encargos é uma frente de defesa e pode alterar o valor da dívida, mas a suspensão da liminar depende de fundamentos próprios, analisados caso a caso.
Conteúdo informativo. A viabilidade de cada medida depende da análise individual do contrato e do processo, e não representa promessa de resultado.
